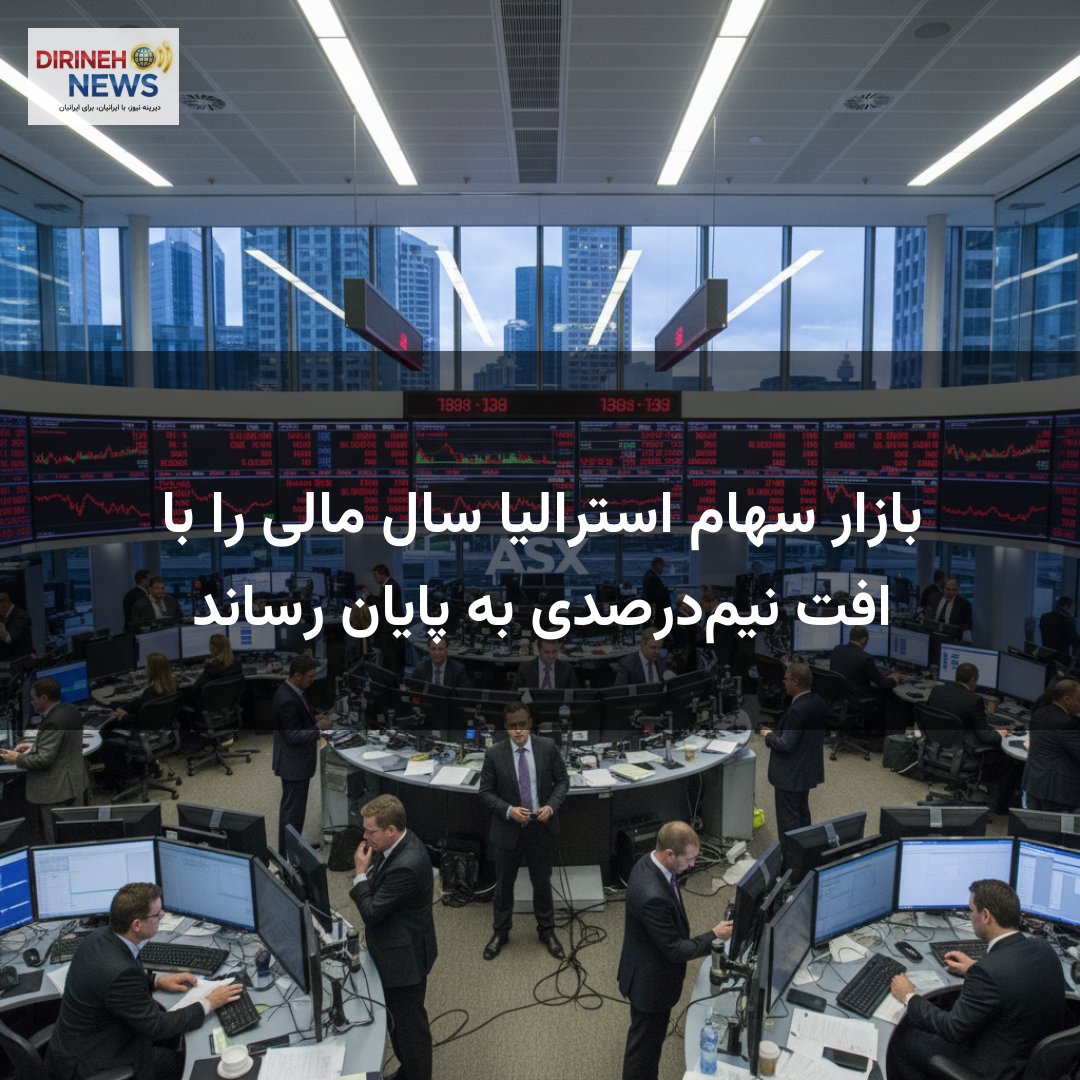
بازار سهام استرالیا روز سهشنبه، آخرین روز سال مالی ۲۰۲۶، با کاهش اندک به کار خود پایان داد؛ هرچند شاخص اصلی در مجموع سال مالی گذشته را با رشد نزدیک به سه درصد به پایان رساند.
شاخص ASX 200 در پایان معاملات ۴۴.۷ واحد یا ۰.۵ درصد افت کرد و به ۸۷۷۸.۷ رسید. شاخص گستردهتر آل اوردینریز [All Ordinaries] نیز ۴۰.۷ واحد یا ۰.۵ درصد کاهش یافت و به ۸۹۸۶.۲ رسید. دلار استرالیا در این روز حدود ۶۸.۷ سنت آمریکا خرید و فروش شد.
هفت بخش از ۱۱ بخش بازار با کاهش بسته شدند. بخشهای املاک و مستغلات، مواد خام و کالاهای مصرفی اساسی بیشترین افت را ثبت کردند.
تونی سایکامور [Tony Sycamore]، تحلیلگر ارشد IG Markets، این جلسه معاملاتی را «یکی از آرامترین پایانهای سال مالی در حافظه اخیر» توصیف کرد. او افزود که انتشار گزارش اشتغال غیرکشاورزی آمریکا در شب پنجشنبه، پیش از تعطیلات چهارم جولای، بر احتیاط سرمایهگذاران افزوده است.
سایکامور عوامل اصلی عملکرد ضعیفتر ASX 200 در سال مالی گذشته را اینگونه برشمرد: سه بار افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، تورم همچنان بالا، پیامدهای درگیری خاورمیانه، تغییرات مالیاتی بودجه فدرال، کاهش قیمت کالاها، و مهمتر از همه، نبود سهام فناوری مرتبط با هوش مصنوعی که موتور رشد شاخصهای KOSPI، Nikkei و Nasdaq بودهاند.
مارک جوکوم [Marc Jocum]، استراتژیست ارشد سرمایهگذاری Global X ETFs، گفت بازار در «کشمکش میان بخشها» گرفتار شده؛ رشد در بخشهای صنعتی و فناوری با ضعف در مواد خام خنثی شد. او همچنین تأکید کرد که تعادلبخشی پرتفویها در پایان فصل و پایان سال مالی احتمالاً نوسانات را تشدید کرده است.
در بخش املاک، میرواک [Mirvac] ۲.۵۵ درصد و گودمن [Goodman] ۳.۰۲ درصد افت کردند. در بخش مواد خام، ریجیس ریسورسز [Regis Resources] ۶.۹۴ درصد، نورترن استار [Northern Star] ۵.۸۲ درصد، اولوشن ماینینگ [Evolution Mining] ۵.۱۷ درصد و نیومونت [Newmont] ۲.۱۷ درصد کاهش یافتند. BHP نیز ۰.۷ درصد و ریو تینتو [Rio Tinto] ۰.۹۱ درصد پایین آمدند.
در مقابل، کاپریکورن متالز [Capricorn Metals] پس از دریافت تأییدیه زیستمحیطی فدرال برای پروژه طلای مونت گیبسون [Mount Gibson Gold] در استرالیای غربی، ۰.۵۶ درصد رشد کرد.
در بخش بهداشت، ریزمد [ResMed] ۲.۱۷ درصد، ۴دی مدیکال [4DMedical] ۱.۳۱ درصد و CSL ۰.۵۶ درصد افت کردند.
انتشار صورتجلسه نشست ژوئن RBA به بخش مالی کمک کرد. در میان چهار بانک بزرگ، CBA با ۰.۶۲ درصد و ANZ با ۰.۴۳ درصد رشد بستند، اما وستپک [Westpac] ۰.۰۹ درصد و NAB ۰.۰۸ درصد کاهش یافتند.
جوکوم درباره صورتجلسه RBA گفت: «این صورتجلسه بیشتر شبیه یادآوری است که ماراتن تورم هنوز چند کیلومتر تا پایان دارد، نه جشن پیروزی. در حالی که هیئتمدیره بهنظر میرسد اطمینان بیشتری دارد که چرخه افزایش نرخ بهره به پایان نزدیک میشود، گزارش تورم ماه آینده تعیین خواهد کرد که آیا بازارها به خط پایان رسیدهاند یا فقط پیچ آخر را دور زدهاند.»
در بخش فناوری، مگاپورت [Megaport] ۶.۳۶ درصد، لایف۳۶۰ [Life360] ۱.۶۴ درصد و کودان [Codan] ۱.۵۹ درصد رشد کردند.
کالینز فودز [Collins Foods]، اپراتور رستورانهای KFC در استرالیا و بخشهایی از اروپا، به دلیل فروش کند در آلمان ۲.۵۱ درصد افت کرد. یوروز هارتلیز [Euroz Hartleys] نیز پس از اعلام توافق برای فروش بخش بازارهای سرمایه خود به گروه مالی BMO وابسته به بانک مونترال [Bank of Montreal] به مبلغ ۱۴۵ میلیون دلار، هشت درصد جهش کرد.
از منظر تحلیلی، اهمیت این موضوع در آن است که عملکرد ضعیفتر بازار سهام استرالیا در مقایسه با شاخصهای بزرگ جهانی، بازتاب مستقیم ساختار اقتصادی این کشور است؛ اقتصادی که به کالاهای خام وابسته است و از موج رشد سهام فناوری و هوش مصنوعی که بازارهای آمریکا، ژاپن و کره جنوبی را تغذیه کرده، بهره چندانی نبرده است.
زمینه این خبر نشان میدهد که با ورود به سال مالی ۲۰۲۷، دو عامل کلیدی مسیر بازار را تعیین خواهند کرد: تصمیمهای آتی RBA درباره نرخ بهره، و روند قیمت کالاهای اساسی در بازارهای جهانی. سایکامور یادآور شد که ماه جولای تاریخاً یکی از بهترین ماههای سال برای این شاخص بوده است.
تحلیل خبر با دیرینه نیوز بزرگترین رسانه خبری فارسی زبانان در استرالیا
پایان سال مالی ۲۰۲۶ برای بازار سهام استرالیا تصویری دوگانه به نمایش گذاشت: رشد نزدیک به سه درصدی در کل سال، اما عملکردی ضعیفتر از بازارهای بزرگ جهانی. این شکاف عمدتاً ناشی از فقدان سهام فناوری مرتبط با هوش مصنوعی در ترکیب شاخص استرالیاست؛ موضوعی که در سالهای اخیر به یک نقطه ضعف ساختاری برای این بازار تبدیل شده است.
افزایش سهگانه نرخ بهره توسط RBA در سال گذشته، در حالی که بانکهای مرکزی بزرگ جهان مسیر کاهش نرخ را طی میکردند، فشار مضاعفی بر بازار وارد کرد. با این حال، همین سیاست پولی انقباضی به حفظ حاشیه سود خالص بانکهای بزرگ کمک کرده است.
عدم قطعیت اصلی در ماههای پیش رو، گزارش تورم آینده و تصمیم احتمالی RBA درباره ادامه یا توقف چرخه افزایش نرخ بهره است. همچنین گزارش اشتغال آمریکا در روزهای آینده میتواند انتظارات جهانی از سیاست پولی فدرال رزرو را تغییر دهد و بر جریان سرمایه به بازارهای نوظهور و کالامحور تأثیر بگذارد.
منبع: Yahoo Finance / NewsWire