













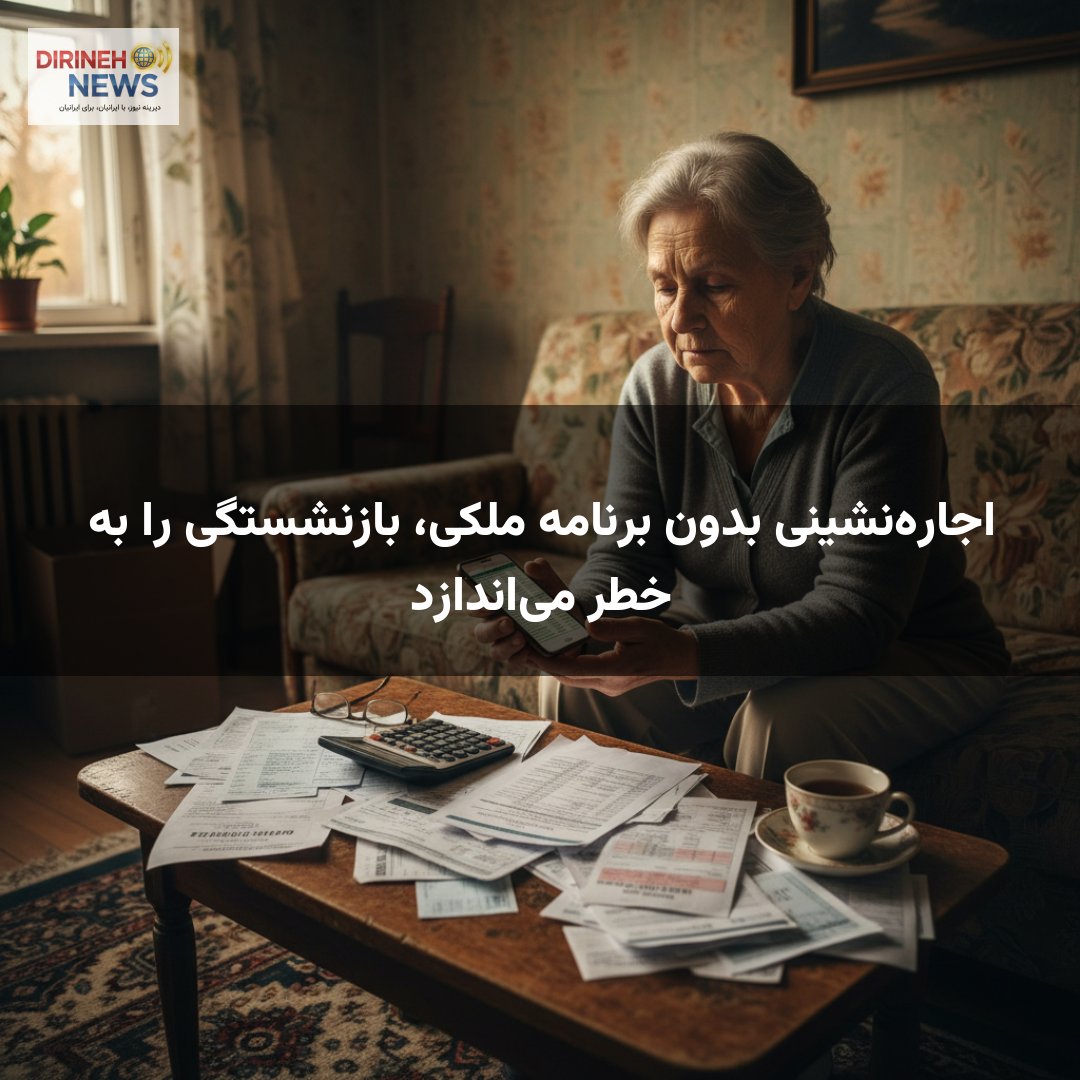
یک مشاور مالی استرالیایی با ارائه نمونهای واقعی هشدار داده که میلیونها استرالیایی که اجارهنشین هستند و خود را «در مسیر درست بازنشستگی» میپندارند، ممکن است با کمبود جدی مالی در دوران سالمندی روبرو شوند — چرا که معیارهای رایج بازنشستگی بر پایه مالکیت خانه طراحی شدهاند، نه اجارهنشینی.
بن نَش [Ben Nash]، مشاور مالی و بنیانگذار شرکت Pivot Wealth، در یادداشتی تحلیلی از تجربه کار با مشتریای به نام «مِل» نوشت؛ زنی ۴۰ ساله با حقوق سالانه ۱۰۵٬۰۰۰ دلار که در یک آپارتمان دو خوابه در ملبورن با اجاره هفتگی ۶۰۰ دلار زندگی میکرد و حدود ۱۸۰٬۰۰۰ دلار در صندوق بازنشستگی (سوپر) داشت.
وقتی مِل موجودی سوپر خود را در یک ماشینحساب آنلاین بررسی کرد، سیستم به او گفت که دقیقاً در مسیر درست قرار دارد. اما نَش توضیح داد که این محاسبه بر اساس استاندارد بازنشستگی راحت انجمن صنعت سوپر استرالیا (ASFA) صورت گرفته که برای یک نفر مجرد، موجودی ۶۳۰٬۰۰۰ دلار در سن ۶۷ سالگی را هدف قرار میدهد — با این فرض که فرد خانهای بدون وام در اختیار دارد.
مشکل اینجاست: مِل اجاره میدهد، نه مالک خانه است.
اجاره سالانه مِل به ۳۱٬۲۰۰ دلار میرسد. برای تأمین این هزینه از محل سرمایهگذاری با نرخ برداشت سالانه ۵ درصد، او به ۶۲۴٬۰۰۰ دلار اضافه بر آن ۶۳۰٬۰۰۰ دلار نیاز دارد. یعنی در مجموع نزدیک به ۱٫۴ میلیون دلار — تقریباً دو برابر آنچه استاندارد رایج نشان میدهد.
کمک هزینه اجاره دولتی نیز چندان کمکی نمیکند؛ این مبلغ حداکثر حدود ۲۲۴ دلار در هر دو هفته است، در حالی که اجاره مِل ۱٬۲۰۰ دلار در هفته است. به علاوه، اجارهبها هر سال افزایش مییابد و هزینه واقعی در زمان بازنشستگی بسیار بیشتر خواهد بود.
زمینه این خبر نشان میدهد که با افزایش تعداد استرالیاییهایی که تا سن بازنشستگی اجارهنشین میمانند، این شکاف محاسباتی میتواند به یک بحران گسترده مالی برای نسل آینده بازنشستگان تبدیل شود.
نَش دو مسیر اصلی را برای مِل ترسیم کرد: یا تا سن ۶۷ سالگی صاحب ملک شود، یا سرمایه کافی برای اجارهنشینی مادامالعمر بسازد.
در مسیر اجارهنشینی دائمی، تأمین همان ۶۲۴٬۰۰۰ دلار کمبود از طریق واریز اضافه به سوپر از سن ۴۰ سالگی، حدود ۱۹۳ دلار در هفته از درآمد خالص مِل را میطلبد — با فرض بازدهی سالانه ۷٫۵ درصد پس از کارمزد و مالیات. اگر این کار را تا ۵۰ سالگی به تعویق بیندازد، این رقم به حدود ۳۹۲ دلار در هفته میرسد و از سقف مجاز سالانه واریز به سوپر فراتر میرود، یعنی مزایای مالیاتی نیز از دست میروند.
در مسیر خرید خانه نیز تأخیر هزینهبر است. یک آپارتمان ۷۰۰٬۰۰۰ دلاری با نرخ رشد تاریخی ۶٫۸ درصد سالانه بازار مسکن استرالیا، در ده سال به حدود ۱٫۳۵ میلیون دلار میرسد و ودیعه ۲۰ درصدی از ۱۴۰٬۰۰۰ دلار به حدود ۲۷۰٬۰۰۰ دلار افزایش مییابد.
نَش به دو طرح دولتی اشاره کرد که میتوانستند به مِل کمک کنند. طرح First Home Guarantee به خریداران اجازه میدهد با ودیعه ۵ درصدی و بدون پرداخت بیمه وام مسکن خانه بخرند. از اکتبر ۲۰۲۵، این طرح بدون سقف درآمدی یا محدودیت تعداد در دسترس است و ودیعه مورد نیاز برای آپارتمان ۷۰۰٬۰۰۰ دلاری را از ۱۴۰٬۰۰۰ دلار به ۳۵٬۰۰۰ دلار کاهش میدهد. طرح First Home Super Saver نیز امکان پسانداز ودیعه درون سوپر با مزایای مالیاتی را فراهم میکند — تا ۱۵٬۰۰۰ دلار در سال و حداکثر ۵۰٬۰۰۰ دلار قابل برداشت.
مِل در نهایت تصمیم گرفت همچنان اجارهنشین بماند اما ظرف دو سال یک ملک سرمایهگذاری بخرد — رویکردی که نَش آن را «بیمه اجارهنشینی» یا rentvesting نامید. او همچنین واریز منظم حدود ۵۷۰ دلار در هر دو هفته به سوپر را ادامه داد تا شکاف بازنشستگی را پوشش دهد.
اهمیت این رخداد زمانی بیشتر میشود که بدانیم نرخ اجارهنشینی در استرالیا در حال افزایش است و بسیاری از افراد میانسال بدون آگاهی از این شکاف محاسباتی، برنامهریزی بازنشستگی خود را انجام میدهند.
تحلیل خبر با دیرینه نیوز بزرگترین رسانه خبری فارسی زبانان در استرالیا
این گزارش یک نکته ساختاری مهم را آشکار میکند: سیستم بازنشستگی استرالیا، از جمله ابزارهای محاسبهگر آنلاین و معیارهای رسمی ASFA، بر پایه فرض مالکیت خانه طراحی شده است. با این حال، در شرایطی که بازار مسکن استرالیا برای بسیاری از افراد دسترسی به مالکیت را دشوار کرده، شمار اجارهنشینانی که تا سن بازنشستگی اجاره میدهند رو به افزایش است.
این شکاف میتواند پیامدهای گستردهای داشته باشد: فشار بیشتر بر سیستم رفاه اجتماعی، افزایش تقاضا برای مسکن اجتماعی در میان بازنشستگان، و کاهش کیفیت زندگی نسلی که خود را «در مسیر درست» میپنداشت.
نکته مهم این است که راهحلهای موجود — از طرحهای دولتی گرفته تا استراتژی rentvesting — نیازمند برنامهریزی زودهنگام هستند. هرچه این تصمیمها دیرتر گرفته شوند، هزینه جبران شکاف بیشتر میشود. ابهام اصلی باقیمانده این است که آیا طرحهای دولتی فعلی برای پوشش نیاز رو به رشد اجارهنشینان کافی خواهند بود یا خیر.
منبع: Yahoo Finance Australia